صناعة السيارات
تقرير خاص: السيارات الصينية في أوروبا بين نزاعات الملكية الفكرية والرسوم
تحليل مفصل لأثر نزاعات الملكية الفكرية والرسوم الأوروبية على أسعار السيارات الصينية، وخطط التصنيع والاستثمار والوظائف وسلاسل التوريد في أوروبا.
drivejo admin
12 دقائق قراءة
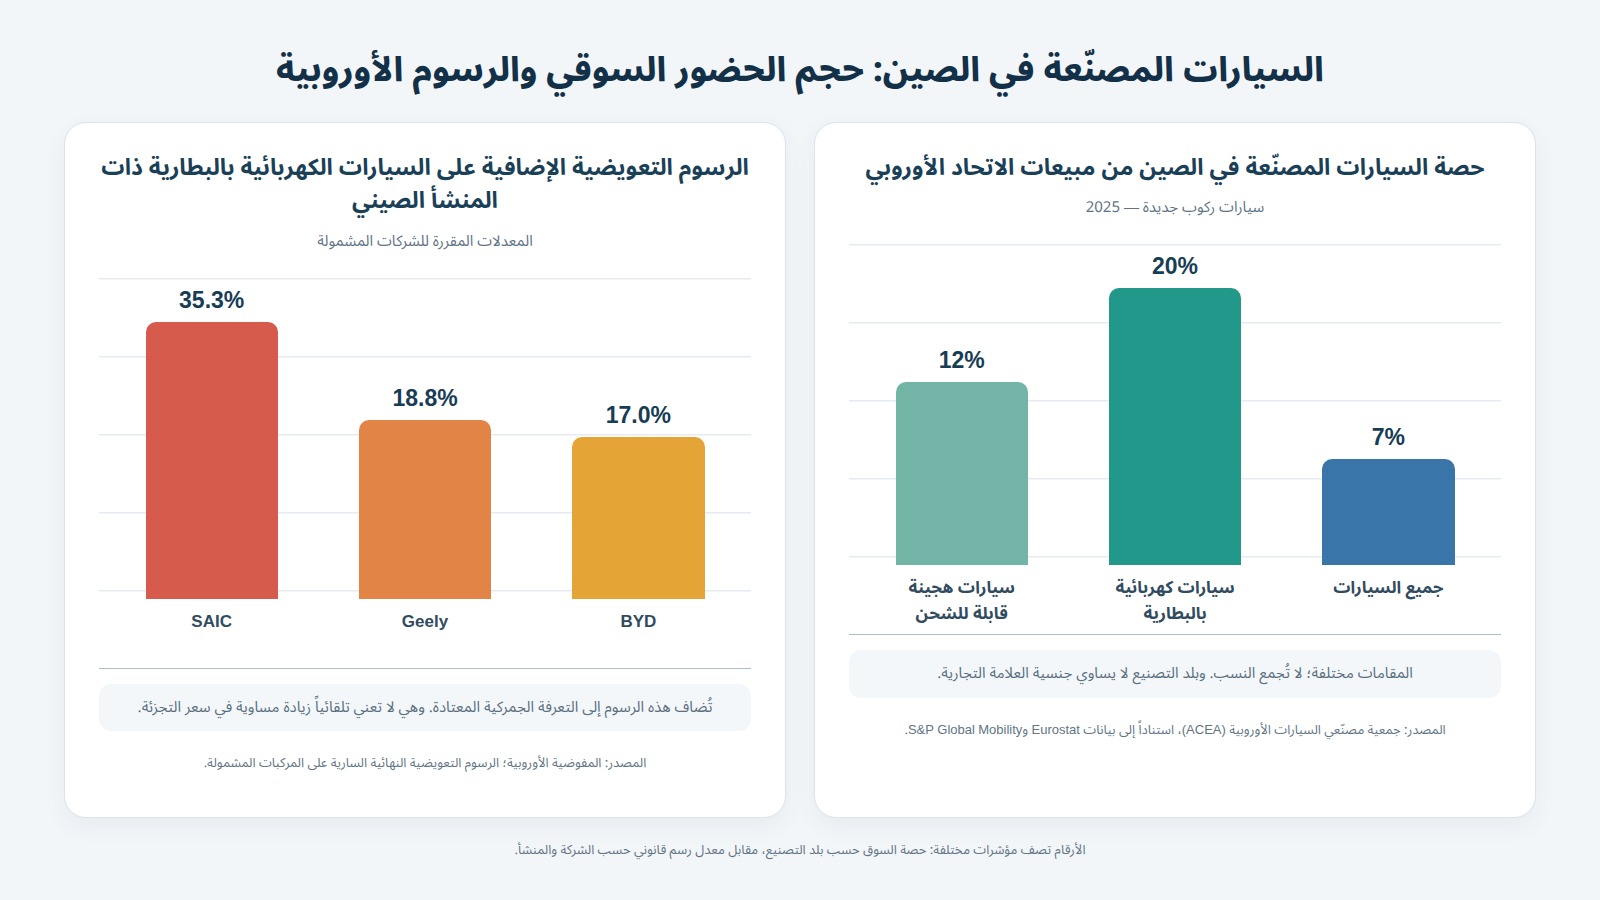
رسم معلوماتي يوضح حصة السيارات المصنّعة في الصين من سوق الاتحاد الأوروبي ومعدلات الرسوم التعويضية حسب الشركة.
إعداد: فريق تحرير DriveJo | 8 نوفمبر 2026
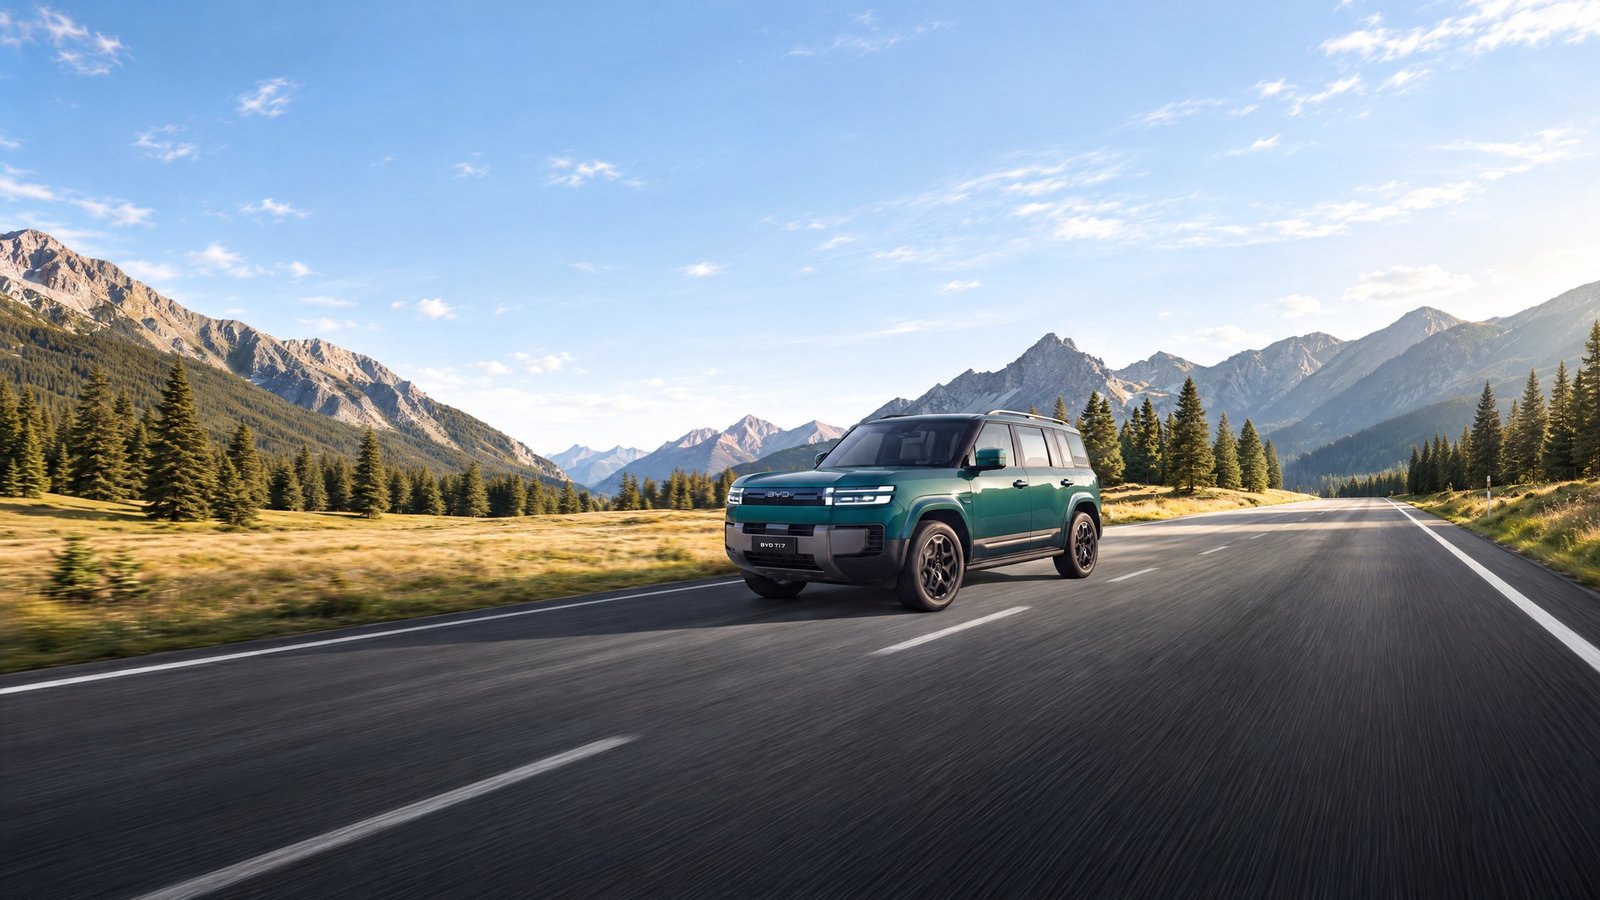
النزاع الذي تناولته تقارير صحفية بين Jaguar Land Rover (جاكوار لاند روفر، JLR) وBYD (بي واي دي) لا يثبت حتى الآن أن سيارة BYD Ti 7 (بي واي دي تي 7) انتهكت حقاً تصميمياً، ولا يعني أن دخولها أوروبا قد مُنع. ما تصفه التغطيات المتاحة هو إجراء لحفظ أو حجز سجلات في هولندا ضمن خلاف ملكية فكرية، لا حكم نهائي في أصل الدعوى. ومع ذلك، يأتي النزاع في لحظة تعيد فيها أوروبا صياغة قواعد دخول السيارات الصينية: رسوم تعويضية على فئة من السيارات الكهربائية، تفاهم جديد بشأن الواردات الهجينة، ومنافسة متسارعة على الأسعار والاستثمارات. لذا فالأثر المحتمل ليس قانونياً فقط؛ بل يمر عبر تكلفة الاستيراد، وتوقيت طرح الطرازات، ومكان التصنيع، وسلاسل التوريد، وقرارات الاستثمار.
أين يقف السوق قبل حساب الأثر؟
في 2025، استورد الاتحاد الأوروبي 1,002,742 سيارة ركوب مصنّعة في الصين، بقيمة إجمالية بلغت 13.7 مليار يورو. وكانت 430,526 منها سيارات كهربائية بالبطارية، بقيمة 6.3 مليارات يورو. وفي الاتجاه الآخر، صدّر الاتحاد إلى الصين 159,755 سيارة ركوب مصنّعة في أوروبا، بقيمة 8.3 مليارات يورو. وتقدّر جمعية مصنّعي السيارات الأوروبية حصة السيارات المصنّعة في الصين بـ7% من إجمالي مبيعات سيارات الركوب الجديدة في الاتحاد، و20% من مبيعات السيارات الكهربائية بالبطارية، و12% من مبيعات السيارات الهجينة القابلة للشحن. هذه الأرقام تقيس مكان تصنيع السيارة لا جنسية العلامة. فقد تُصنع سيارة لعلامة غير صينية في الصين، كما أن مبيعات علامة صينية لا تعني بالضرورة أن كل مركباتها المستوردة صُنعت هناك. ويجب كذلك عدم جمع الحصص الثلاث؛ فحصة السيارات الكهربائية بالبطارية والهجينة القابلة للشحن تقعان داخل إجمالي السوق، وليستا فئتين إضافيتين إليه. وتظهر بيانات السوق أن الحضور الصيني يتجاوز السيارات الكهربائية الخالصة. فقد قالت جمعية مصنّعي السيارات الأوروبية (ACEA) إن العلامات الصينية استحوذت في النصف الأول من 2026 على 14% من سوق السيارات الهجينة التقليدية و25% من سوق الهجينة القابلة للشحن في أوروبا، مقارنة بنحو 2% لكل فئة في 2024. وهذه المرة تقيس البيانات جنسية العلامة، لا بلد التصنيع؛ لذلك لا ينبغي مقارنتها مباشرة بنسبة السيارات المصنوعة في الصين.
مساران تجاريان مختلفان: السيارات الكهربائية والهجينة
منذ أكتوبر 2024، يفرض الاتحاد الأوروبي رسوماً تعويضية نهائية لخمس سنوات على واردات السيارات الكهربائية الجديدة بالبطارية ذات المنشأ الصيني، بعد تحقيق دعم حكومي. المعدلات المنشورة هي 17% لمجموعة BYD و18.8% لمجموعة Geely (جيلي) و35.3% لمجموعة SAIC (سايك). وهي رسوم تعويضية تضاف إلى حساب التكلفة الجمركية للسيارة المشمولة، وليست زيادة مضمونة بالنسبة نفسها على سعر البيع للمستهلك؛ فتمريرها إلى السعر يتوقف على قيمة الاستيراد، وسعر الصرف، وهوامش الشركة والموزع، والعروض التجارية، وأي ترتيب سعري خاص. ولتقريب حجم الحافز فقط، إذا كانت القيمة الجمركية لسيارة مشمولة 30 ألف يورو، فإن الرسم التعويضي الحسابي وحده يساوي 5,100 يورو عند معدل BYD، و5,640 يورو عند معدل Geely، و10,590 يورو عند معدل SAIC. هذا مثال حسابي قبل الضرائب الأخرى والنقل وهوامش البيع، وليس توقعاً لسعر التجزئة ولا وصفاً لكل سيارة أو لكل ترتيب تجاري. لكن هذه الرسوم لا تشمل كل سيارة صينية أو كل مجموعة نقل. نطاق اللائحة يتعلق بسيارات كهربائية بالبطارية مشمولة وذات منشأ صيني؛ ولا يجوز تعميمه آلياً على السيارات الهجينة أو العاملة بالوقود. كما أتاح الاتحاد مساراً بديلاً للتعهدات السعرية الفردية: في فبراير 2026 قبلت المفوضية الأوروبية تعهداً من Volkswagen (Anhui) (فولكسفاغن آنهوي) لسيارة CUPRA Tavascan (كوبرا تافاسكان) المصدّرة إلى الاتحاد. تضمن التعهد سعراً أدنى وحجماً محدداً والتزاماً بمشاريع استثمارية أوروبية، مقابل إعفاء الطراز المحدد من الرسوم التعويضية. عدم الوفاء بالشروط قد يؤدي إلى سحب الاستثناء وإعادة الرسوم. أما المركبات الهجينة، فقد شهدت مساراً منفصلاً. ففي 9 أكتوبر 2026، أعلن الاتحاد الأوروبي والصين «تفاهمًا» بشأن التجارة في المركبات الهجينة، ووصف البيان المشترك التفاهم بأنه متوافق مع قواعد منظمة التجارة العالمية. كما اتفق الطرفان على مواصلة إجراءات التعهدات السعرية في ملف السيارات الكهربائية بالبطارية. ولم يتضمن نص البيان المشترك رقم الحصة أو تفاصيل التطبيق. وأفادت تقارير صحفية بأن التفاهم قد يقلص صادرات السيارات الهجينة والهجينة القابلة للشحن الصينية إلى الاتحاد بأكثر من النصف عبر أربع سنوات. كما نُقل أن سقفاً سنوياً أولياً قدره 350 ألف مركبة هجينة يبدأ تطبيقه في ديسمبر. وبما أن الرقم ونطاق الفئة لم يظهرا في نص البيان المشترك المفتوح، ينبغي التعامل مع السقف كما نقلته الصحيفة ومتابعة النصوص التنفيذية قبل الجزم هل ينطبق على كل الهجينة أم على فئات محددة منها. لذلك فالنزاع القانوني على تصميم Ti 7 والرسوم التجارية يعملان في قناتين مختلفتين. القضية تتعلق بادعاء حول تصميم منتج بعينه، والرسوم تتعلق بتدبير تجاري لفئة من السيارات بحسب المنشأ والشركة. لا يؤدي حجز سجلات في دعوى ملكية فكرية تلقائياً إلى تعديل الرسوم، كما أن دفع الرسوم لا يحسم حقاً تصميمياً.
ما الذي يمكن أن يغيّره نزاع JLR وBYD؟
وفق تقارير صحفية بريطانية متقاطعة، طلبت JLR الإذن بحجز سجلات من مكاتب BYD في هولندا، وتربط التغطية النزاع بتصميم Ti 7 الذي تشبّهه بعض التقارير بسيارة Defender (ديفندر). وتذكر التغطيات أن الإجراء استهدف سجلات في Schiedam وHoofddorp، وأن BYD وصفت الخطوة بأنها «رحلة استكشافية» للأدلة، كما أشارت إلى عدم صدور تعليق مباشر من الشركتين وقت النشر. هذه تفاصيل منسوبة إلى الصحافة؛ ولم نعثر في المصادر المفتوحة التي راجعناها على حكم منشور يفصل في ادعاء النسخ أو يثبت أن المحكمة منعت بيع السيارة. وهنا يهم التمييز بين حجز الأدلة وبين حظر البيع أو الحكم بالتعويض. يشرح مكتب محاماة هولندي أن الإجراء المعروف باسم bewijsbeslag قد يتيح تثبيت وثائق أو بيانات رقمية قبل الدعوى أو قبل حسمها، بينما يقرّر القضاء لاحقاً شروط الاطلاع عليها، ثم تُبحث مسألة الانتهاك والأوامر والتعويضات في إجراءاتها الخاصة. هذا شرح عام للقانون الهولندي وليس رأياً في ملف BYD، لكنه يوضح لماذا لا يصح تحويل كلمة «مداهمة» في عنوان صحفي إلى استنتاج بأن JLR كسبت القضية. إذا نجحت JLR في إثبات أن عناصر محمية من تصميمها نُسخت دون حق، فقد تصبح النتيجة الاقتصادية المباشرة مرتبطة بالطراز نفسه: تعديل التصميم، أو تأخير الإطلاق، أو تغيير المواد التسويقية، أو مواجهة دعوى لمنع البيع، أو تسوية مالية. ويمكن أن ترتفع في الوقت نفسه كلفة مراجعة التصاميم قبل إطلاق المنتجات الجديدة، بما في ذلك تسجيل التصميمات، وحفظ ملفات التطوير، وتوثيق قرارات التصميم المستقلة. لكن لا توجد بيانات منشورة تسمح بتقدير خسارة مالية محتملة لأي من الشركتين، ولا يصح نسب أي تأخير أو تكلفة فعلية إلى هذه القضية قبل ظهور قرار أو إفصاح من طرفيها. وإذا لم تثبت JLR دعواها أو انتهى الأمر بتسوية لا تقيد البيع، فسيكون الأثر المباشر محدوداً بتكلفة التقاضي والوقت والسمعة. وقد تستفيد BYD حينها من وضوح أكبر لحدود الحماية التصميمية. أما إذا انتهت القضية بمنع أو تعديل منتج، فقد تصبح رسالة تحذير للشركات التي تعتمد على تشابه بصري قريب من طرازات معروفة. لكنها لن تشكل حظراً عاماً على التصاميم الصندوقية أو على السيارات الصينية؛ فكل دعوى تعتمد على الحق المسجل أو المحمي، ونطاقه، والأدلة، وخصائص المنتج محل النزاع. منذ 1 يوليو 2026، أصبح الإطار الأوروبي الحديث للتصميم مطبقاً بالكامل. ويوسّع النظام طرق تمثيل التصميم لتشمل صيغاً رقمية وحركية، ويحصر الحماية في العناصر المرئية التي يحددها التسجيل، ويتيح تدابير إنفاذ أشمل. لذلك يُرجّح أن ترتفع أهمية حفظ ملفات التصميم ثلاثية الأبعاد، وسجلات النسخ، وتواريخ التطوير، والتحقق من الحقوق قبل الإطلاق. لكن القانون الجديد لا يقرر بذاته أن Ti 7 تنتهك تصميماً محمياً؛ ولا بد من تقييم الأدلة والحقوق الخاصة بالقضية. ولدى JLR سابقة منفصلة في الصين ضد شركة Jiangling وصانعة Landwind X7. قالت JLR إن محكمة بكين وجدت أن خمس سمات مميزة من Range Rover Evoque (رينج روفر إيفوك) نُسخت في Landwind X7 (لاندويند X7) وأمرت بوقف المبيعات والتصنيع والتسويق والتعويض. هذه سابقة مفيدة لفهم خبرة JLR في إنفاذ حقوق التصميم، لكنها قضية أخرى، في بلد آخر، وبين أطراف أخرى؛ ولا تثبت نتيجة دعوى BYD الحالية.
القنوات الاقتصادية الأوسع
الأسعار والمنافسة على السيارات المتاحة
قد تقلل الرسوم والحصص من قدرة بعض الواردات على منافسة السيارات الأوروبية بالسعر، خصوصاً حين تستهدف الشرائح الكهربائية أو الهجينة التي ارتفعت فيها حصة العلامات الصينية بسرعة. وفي المقابل، قد تساعد المنافسة المستهلك عبر زيادة الخيارات، وتسريع تحسين التجهيزات، والضغط على الشركات الأوروبية لتخفيض تكاليفها. المحصلة ليست واحدة لكل طراز: قد تمتص الشركة الرسوم من هامشها، أو تنقل جزءاً منها إلى المشتري، أو تقلل التجهيزات، أو تغيّر مزيج المحركات والأسواق. أظهرت مواقف الشركات الأوروبية في نقاش الرسوم اختلافاً واضحاً؛ إذ حذرت شركات من ارتفاع الأسعار، بينما رأت أخرى في التدبير حماية للمنافسة. ولا ينبغي قياس أثر الإجراءات فقط بالسعر. إذا خفضت الحصة أو أبطأت طرح طراز تنافسي، فقد يقل الاختيار أو يتغير موعد التسليم. وإذا دفع التدبير الشركة إلى إنتاج أوروبي أو إلى تعهد سعري قابل للرقابة، فقد يُبقي منتجات في السوق مع تغيير مكان التصنيع أو شروط السعر. لذا يتحدد الأثر على المستهلك من بنية الاتفاق، واستجابة الشركة، ومقدار المنافسة البديلة، لا من النسبة الجمركية وحدها.
الاستثمار والوظائف وسلاسل الموردين
قد تجعل الرسوم على السيارات المستوردة التصنيع داخل الاتحاد أكثر جاذبية للشركات الصينية. وهذا هو منطق «القفز فوق التعرفة»: نقل جزء من الإنتاج إلى السوق المستهدفة لتقليل أثر رسوم المنتج النهائي. لكنه لا يعني أن كل مصنع معلن سيخلق سلسلة توريد أوروبية عميقة. فقد يكون المشروع تجميعاً محدوداً يعتمد على مكونات أساسية وخلايا بطاريات ومدخلات فنية مستوردة، أو قد يتطور إلى موردين محليين، وهندسة، واختبارات، وبحث وتطوير، وتدريب وتوظيف أوسع. تُظهر دراسة للمفوضية الأوروبية أن مشروعات الاستثمار الأخضر الصينية المعلنة والجارية في سلسلة المركبات الكهربائية داخل الاتحاد شكّلت نحو 55% من عدد تلك المشروعات و85% من قيمتها، استناداً إلى بيانات حتى الربع الثالث من 2024. وترى الدراسة فوائد محتملة في الاستثمار والوظائف وتخفيف مخاطر تعطل الإمداد، لكنها تحذر أيضاً من تعميق الاعتماد على شركات صينية، ومن أن بعض المشروعات قد تركز على التجميع دون بحث وتطوير، أو تستخدم موظفين وموردين من الصين بما يقلل الأثر المحلي. هذه نتائج احتمالية وتحليل هيكلي، لا قياس لنتائج كل استثمار على حدة. ولذلك قد تنتقل المنافسة من «كم سيارة صينية دخلت؟» إلى «ما القيمة التي بقيت في أوروبا؟». المؤشرات الأهم هي نسبة المكونات المحلية، واستقرار عقود الموردين، وعدد الوظائف الدائمة، ومستوى الأجور والتدريب، ومكان تطوير البرمجيات والبطاريات، وحجم الإنفاق على البحث والتطوير. كما يجب التمييز بين الملكية الصينية للعلامة وبين بلد المنشأ الجمركي. يقرر قانون الجمارك الأوروبي في المنتجات متعددة البلدان أن المنشأ يرتبط بآخر معالجة أو تشغيل جوهري ومبرر اقتصادياً، في منشأة مجهزة، ينتج عنه منتج جديد أو مرحلة تصنيع مهمة؛ وبالتالي لا يكفي وصف «تجميع محلي» وحده لتحديد منشأ كل سيارة. وتوفر خطة Geely (جيلي) وFord (فورد) في فالنسيا مثالاً على المسار المحتمل. أعلنت الشركتان اتفاقاً لتأسيس مشروع مشترك في مصنع Ford بإسبانيا، على أن يبدأ تشغيله المتوقع في النصف الأول من 2027 بعد الموافقات، وأن تبدأ أولى المركبات الإنتاج في 2028. وتقول Geely إن المشروع قد ينتج مركبتين كهربائيتين بعلامتها وثلاث مركبات متعددة الطاقة من Ford. حتى تاريخ التقرير، هذه خطة مستقبلية معلنة وليست إنتاجاً قائماً، لكنها تبين كيف يمكن للشركات الصينية أن تدخل أوروبا عبر شراكة ومصنع محلي بدلاً من الاقتصار على التصدير.
ثقة المستثمرين وتكلفة رأس المال
تزيد القضايا القانونية من حالة عدم اليقين حول إمكانية طرح بعض الطرازات، وما إذا كانت ستحتاج إلى تعديل أو دفاع قضائي. وقد ينعكس ذلك على قيمة المخزون، وتوقيت اعتماد الوكلاء، وكلفة التأمين والمخاطر، وتقييم خطط التوسع. وفي الاتجاه المقابل، يمكن لإنفاذ حقوق التصميم أن يقلل مخاطر التقليد ويرفع عائد الاستثمار على تطوير منتجات مميزة. لا تتوفر بيانات عامة حتى الآن لحساب أثر قضية BYD وJLR على تقييم السوق أو تكلفة الاقتراض؛ لذا تبقى هذه قنوات محتملة لا خسائر مثبتة. أما إذا أصبحت إجراءات إنفاذ الحقوق أكثر تكراراً أو تبايناً بين الدول، فقد تتعامل الشركات معها كجزء من تكلفة دخول أوروبا، وتزيد مخصصاتها القانونية ومدة التطوير. لكن الحجز الإجرائي في دعوى واحدة لا يكفي لإثبات أن المستثمرين الصينيين سيعيدون توجيه رؤوس أموالهم خارج أوروبا.
احتمال التصعيد التجاري المتبادل
لا تتحرك تجارة السيارات وحدها. في بيان 9 أكتوبر، أكد الاتحاد الأوروبي والصين مواصلة الحوار بشأن الرسوم والتعهدات السعرية، كما تحدث البيان عن تعزيز الحوار بشأن ضوابط التصدير وتيسير تراخيص المعادن النادرة والمغانط الدائمة. وقالت رويترز إن الطرفين ناقشا أيضاً تحسين الوصول إلى السوق الصينية لسلع أوروبية، من بينها قطع السيارات. هذا يوضح أن التفاوض على السيارات قد يتقاطع مع مدخلات تصنيع المركبات، مثل المعادن والمغانط، ومع صادرات قطاعات أخرى. إذا تصاعد الخلاف، فقد تتأثر الشركات الأوروبية عبر قيود أو تأخيرات في المواد والسلع الموجهة للصناعة، بينما تتأثر الشركات الصينية بزيادة القيود والرقابة على دخول السوق الأوروبية. أما التفاهمات التجارية فتقلل هذا الخطر مؤقتاً لكنها لا تحل أسباب الخلاف البنيوي. فالعجز التجاري السلعي للاتحاد مع الصين بلغ 359.9 مليار يورو في 2025، وفق المفوضية؛ وهذا الرقم يخص التجارة السلعية كلها، لا السيارات وحدها. ويعكس طعن الصين على الرسوم في منظمة التجارة العالمية استمرار النزاع المؤسسي. وقد تشكلت هيئة النظر في القضية في 2025، وأبلغ رئيسها في أبريل 2026 أن التقرير النهائي لا يتوقع قبل الربع الثاني من 2027، بعد تمديد الجدول بسبب طلبات الطرفين. معنى ذلك أن عدم اليقين بشأن الأساس التجاري قد يستمر، لكن لا يجوز وصف النتيجة قبل صدور الحكم.
ثلاثة مسارات محتملة
إدارة الخلاف عبر التفاوض. قد تتوسع التعهدات السعرية أو ترتيبات الحصص بما يتيح استمرار الاستيراد مع شروط سعرية أو كمية أو استثمارية. في هذا المسار، تحافظ أوروبا على بعض المنتجات الأقل كلفة، بينما تحصل على درجة أكبر من القدرة على التنبؤ. أما الأثر فيعتمد على ما إذا كانت الالتزامات تنشئ قيمة محلية حقيقية أم تكتفي بضبط السعر أو عدد السيارات. قبول التعهد الخاص بـCUPRA Tavascan يثبت أن مساراً من هذا النوع ممكن لطراز محدد، ولا يضمن اتفاقاً مشابهاً لكل الشركات. توسع محلي أعمق. قد تدفع التعرفة الشركات إلى بناء مصانع أوروبية أو شراكات طويلة الأجل. وتكون النتيجة أكثر إيجابية للبلدان المضيفة إذا رافق الإنتاج توطين موردين، ونقل مهارات، وهندسة محلية، واستثمارات في البطاريات والبرمجيات. أما إن اقتصر المشروع على التجميع واستيراد معظم المدخلات، فقد تكون الوظائف والقيمة المضافة أقل من التوقعات، مع بقاء الاعتماد التقني والتجاري على الشركة الأم. تصعيد قانوني وتجاري. قد تؤدي الأحكام أو الرسوم الجديدة أو الحصص إلى تأجيل طرازات، وارتفاع تكاليف الامتثال، وإجراءات مقابلة تمس صادرات أو مدخلات أوروبية. هذا المسار يرفع المخاطر على الشركات والموردين والمستهلكين، لكنه ليس نتيجة حتمية للقضية الحالية. فلا حظر نهائياً معلناً على Ti 7 في المصادر المفتوحة التي راجعناها، ولا حكم نهائي في نزاع الرسوم أمام منظمة التجارة العالمية حتى تاريخ التقرير.
ما الذي سيحدد النتيجة؟
الاختبار الاقتصادي الحقيقي سيكون في التفاصيل التنفيذية، لا العناوين الصحفية وحدها: هل يُنشر قرار قضائي أو تترتب عليه قيود فعلية في نزاع JLR وBYD؟ ما فئة السيارات التي يشملها تفاهم الهجينة، وما سقفها وكيفية تطبيقه؟ هل ستتوسع التعهدات السعرية من طرازات فردية إلى شركات أخرى؟ وهل تتحول خطط المصانع إلى إنتاج فعلي وسلاسل توريد محلية؟ ثم هل ستستقر واردات المعادن والمغانط التي تحتاجها صناعة السيارات؟ وحتى تتضح هذه النقاط، فإن القراءة الأكثر تحفظاً هي أن أوروبا لم تغلق سوقها أمام الشركات الصينية، لكنها ترفع تكلفة عدم الامتثال، وتستخدم أدوات مختلفة بحسب نوع المركبة ونوع الحق المتنازع عليه. التوسع الصيني سيستمر على الأرجح، لكن شروطه الاقتصادية والقانونية ستصبح أكثر أهمية: منشأ موثق، تصميمات مستقلة، التزامات سعرية قابلة للتنفيذ، واستثمار ينتج قيمة وفرص عمل محلية ملموسة.